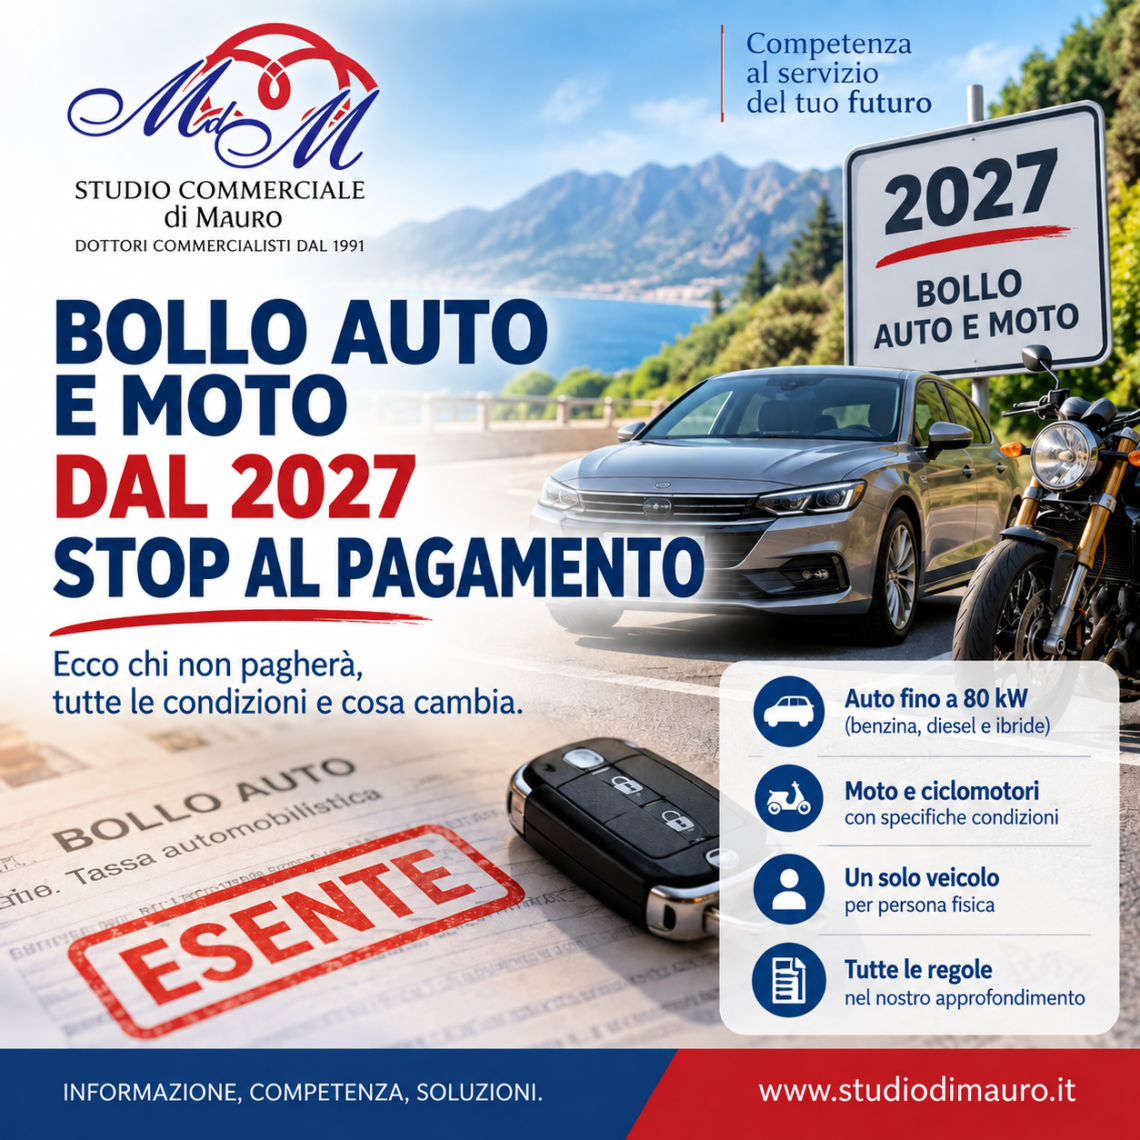
Il Governo interviene su una delle imposte più conosciute dagli automobilisti italiani. L’agevolazione interesserà auto fino a 80 kW e, a determinate condizioni, motocicli e ciclomotori. Ma non sarà un’esenzione indiscriminata: il beneficio riguarda un solo veicolo per persona fisica e occorre prestare particolare attenzione alle regole previste in caso di possesso di più mezzi.
Una novità importante è destinata a interessare milioni di automobilisti e motociclisti italiani: dal 2027 una vasta platea di contribuenti potrà non pagare il bollo auto o moto.
Il Consiglio dei ministri del 16 settembre ha approvato un intervento che introduce l’esenzione dalla tassa automobilistica per una parte significativa dei veicoli in circolazione.
Secondo le prime stime, la misura potrebbe interessare circa 14,5 milioni di auto e motocicli, comprendendo oltre il 70% delle autovetture di piccola e media potenza.
Occorre però fare subito una precisazione.
Non viene abolito il bollo per tutti
L’espressione “abolizione del bollo” deve essere utilizzata con cautela.
La disciplina approvata prevede, allo stato attuale, un’esenzione riferita al 2027, mentre il Governo ha dichiarato l’intenzione di rendere successivamente strutturale la misura.
Il ministro dell’Economia Giancarlo Giorgetti ha infatti precisato che l’intervento è, per il momento, configurato per una sola annualità e che l’obiettivo è renderlo permanente attraverso un successivo intervento normativo.
Pertanto, sulla base delle disposizioni attualmente annunciate, non può ancora parlarsi di cancellazione definitiva e generalizzata del bollo auto.
Quali automobili saranno esenti
Per le autovetture il requisito fondamentale sarà rappresentato dalla potenza del veicolo.
L’esenzione riguarderà le autovetture:
- intestate o comunque fiscalmente riferibili a una persona fisica soggetto passivo della tassa;
- alimentate a benzina o gasolio, anche in combinazione con altra fonte di propulsione;
- con potenza non superiore a 80 kW;
- regolarmente assicurate;
- per le quali il bollo abbia scadenza ordinaria nel periodo interessato dall’agevolazione.
La soglia comprende pertanto anche le vetture aventi una potenza esattamente pari a 80 kW.
80 kW: quanti cavalli sono?
Gli 80 kW corrispondono a circa 109 CV.
È importante sottolineare che non conta la cilindrata dell’automobile, ma la potenza espressa in kilowatt.
Il dato può essere verificato sulla carta di circolazione o sul Documento Unico, generalmente alla voce P.2.
ACI ricorda che la potenza espressa in kW costituisce già normalmente uno dei parametri utilizzati per determinare la tassa automobilistica.
Benzina, diesel e auto ibride
L’agevolazione non riguarda esclusivamente le tradizionali auto a benzina o diesel.
Nel perimetro della misura rientrano anche le vetture con alimentazione combinata e, quindi, le auto ibride, purché siano rispettati gli altri requisiti previsti.
Per le vetture ibride occorrerà prestare particolare attenzione alla potenza rilevante ai fini del bollo: non bisogna necessariamente fare riferimento alla potenza complessiva commercialmente dichiarata dalla casa automobilistica, perché nella disciplina ordinaria della tassa automobilistica per le ibride assume rilievo la potenza del motore termico.
Per questo motivo un’automobile pubblicizzata, ad esempio, come “130 CV” o “160 CV” non è automaticamente esclusa dall’agevolazione: sarà necessario verificare il dato riportato nella documentazione del singolo veicolo.
Un solo veicolo esente per ogni contribuente
Questo è probabilmente uno degli aspetti più importanti della nuova disciplina.
L’esenzione non riguarda tutti i veicoli posseduti dal contribuente.
Il beneficio è riconosciuto per un solo veicolo per persona fisica.
Non si tratta, quindi, di “un’auto per famiglia”, ma di un veicolo per ciascun contribuente che possiede autonomamente i requisiti.
Ciò significa, ad esempio, che se marito e moglie risultano ciascuno soggetti passivi del bollo per una propria automobile agevolabile, entrambi potranno, in linea di principio, beneficiare dell’esenzione sulla rispettiva vettura.
Diverso è il caso di una singola persona proprietaria di due o più automobili.
Se si possiedono più auto, quale non paga il bollo?
Il contribuente non potrà scegliere liberamente quale automobile esentare.
Qualora risultino più autovetture che rispettano i requisiti, l’esenzione sarà attribuita a una sola vettura.
In particolare:
1. viene privilegiata l’automobile con la minore potenza espressa in kW;
2. se le automobili hanno la stessa potenza, l’esenzione viene attribuita a quella per la quale, in assenza dell’agevolazione, sarebbe dovuto il bollo di importo inferiore.
Ad esempio, se lo stesso contribuente possiede un’automobile da 50 kW e una da 75 kW, entrambe potenzialmente agevolabili, l’esenzione sarà riconosciuta sull’auto da 50 kW.
E per moto, scooter e ciclomotori?
La misura interessa anche motocicli e ciclomotori, ma con una regola particolare.
Per le due ruote, infatti, l’esenzione può spettare al contribuente a condizione che questi non risulti soggetto passivo del bollo per un’autovettura fino a 80 kW che abbia diritto alla nuova agevolazione.
In altre parole, chi possiede contemporaneamente:
un’auto agevolabile fino a 80 kW + una moto
non potrà usufruire dell’esenzione su entrambi i mezzi.
Il beneficio sarà attribuito all’automobile.
Diversamente, chi possiede un’automobile da oltre 80 kW e una moto potrà, ricorrendone le altre condizioni, usufruire dell’esenzione per la moto.
Chi possiede più motocicli
Anche per i motocicli opera il principio secondo cui un contribuente può beneficiare dell’agevolazione per un solo mezzo.
Se il contribuente possiede più motocicli potenzialmente agevolabili:
- viene individuato quello con potenza inferiore;
- a parità di potenza, viene agevolato il motociclo per il quale sarebbe dovuta la tassa automobilistica di importo inferiore.
E se si possiedono più ciclomotori?
Per i ciclomotori il criterio cambia.
In presenza di più ciclomotori che potrebbero beneficiare dell’agevolazione, la bozza prevede che l’esenzione venga attribuita al ciclomotore con data di prima immatricolazione più remota.
Attenzione: l’esenzione riguarda le persone fisiche
Un’altra condizione fondamentale è la natura del soggetto beneficiario.
La nuova esenzione è costruita in favore delle persone fisiche soggetti passivi della tassa automobilistica.
Pertanto non deve essere interpretata come una cancellazione generalizzata del bollo per qualsiasi veicolo fino a 80 kW, indipendentemente dal proprietario.
ACI segnala inoltre che possono rientrare nel perimetro anche utilizzatori in leasing o noleggio, quando sia proprio la persona fisica utilizzatrice a risultare soggetto passivo della tassa automobilistica. La semplice disponibilità di un’auto aziendale, invece, non è sufficiente.
Non è previsto un limite ISEE
La misura, sulla base delle disposizioni finora rese note, non è subordinata all’ISEE.
Non risultano quindi previste soglie di reddito o di patrimonio per accedere all’esenzione.
Il beneficio viene individuato principalmente sulla base:
- della natura di persona fisica del contribuente;
- della titolarità dell’obbligo tributario;
- della tipologia del mezzo;
- dell’alimentazione;
- della potenza;
- del numero di veicoli agevolabili riconducibili alla stessa persona.
Non occorre acquistare un’auto nuova
Altra precisazione importante: non si tratta di un incentivo all’acquisto di un’automobile nuova.
Il beneficio può interessare anche un’automobile già posseduta dal contribuente, purché presenti i requisiti previsti.
Pertanto non è necessario sostituire il proprio veicolo o procedere a una nuova immatricolazione.
Il veicolo deve essere assicurato
Tra le condizioni annunciate figura anche la necessità che il mezzo sia regolarmente assicurato.
La misura è quindi destinata ai veicoli che rispettano anche tale condizione.
Cosa succede alle auto elettriche?
Le auto esclusivamente elettriche non rientrano nel nuovo perimetro riferito alle vetture a benzina o gasolio, anche in combinazione con altra fonte di propulsione.
Questo, tuttavia, non significa che le auto elettriche siano necessariamente soggette al bollo ordinario.
Per tali veicoli continuano infatti a rilevare le specifiche esenzioni e riduzioni già previste dalla normativa nazionale e regionale applicabile.
Lo stesso principio vale per le altre categorie di veicoli che già godono di particolari agevolazioni.
Il nuovo beneficio non cancella i bolli arretrati
Un altro aspetto che merita di essere chiarito è quello dei debiti precedenti.
La nuova misura non cancella i bolli auto non pagati negli anni precedenti.
L’esenzione annunciata riguarda i versamenti della tassa automobilistica con scadenza ordinaria ricadente nel periodo agevolato.
Pertanto eventuali bolli relativi agli anni precedenti, già scaduti e non versati, restano dovuti secondo le regole ordinarie.
Allo stesso modo, l’annuncio dell’esenzione 2027 non consente di omettere un pagamento dovuto nel 2026.
Le agevolazioni già esistenti restano da considerare
La nuova disciplina dovrà inoltre coordinarsi con le numerose esenzioni e riduzioni già previste in materia di tassa automobilistica.
Si pensi, ad esempio, ai veicoli storici: la normativa nazionale già prevede l’esenzione per determinati veicoli ultratrentennali e una riduzione del 50% per alcuni veicoli di interesse storico e collezionistico tra 20 e 29 anni in presenza dei requisiti previsti. Esistono inoltre discipline regionali specifiche.
Pertanto l’esclusione dalla nuova agevolazione non comporta automaticamente l’obbligo di versare il bollo in misura piena: occorrerà sempre verificare se il veicolo beneficia di un’altra esenzione o riduzione.
Regioni a Statuto speciale e Province autonome
Il bollo auto è un tributo strettamente collegato alla competenza regionale.
Per questo motivo è prevista una disciplina particolare per Regioni a Statuto speciale e Province autonome.
Secondo quanto riportato da ACI sulla base del comunicato del Governo, in questi territori l’applicazione della nuova misura richiederà uno specifico accordo con ciascuna autonomia titolare del tributo.
Bisognerà presentare una domanda?
Su questo punto è opportuno attendere.
Al momento non risultano ancora definite le modalità operative attraverso le quali verrà concretamente riconosciuta l’esenzione.
Non sono stati ancora indicati:
- un eventuale modulo;
- uno specifico portale;
- una procedura di domanda;
- un termine entro cui effettuare una comunicazione.
Dovranno quindi essere il testo normativo definitivo e le successive disposizioni applicative a chiarire se il riconoscimento avverrà automaticamente attraverso le banche dati disponibili oppure se sarà richiesto un adempimento da parte del contribuente.
Una misura da oltre 2 miliardi di euro
L’intervento ha una dimensione economica considerevole.
Secondo la bozza del provvedimento citata da Reuters, il costo dell’esenzione per il 2027 viene stimato in circa 2,36 miliardi di euro.
La riduzione del gettito interessa direttamente le Regioni, destinatarie delle entrate derivanti dalla tassa automobilistica.
Riepilogando: chi potrà non pagare il bollo nel 2027?
La nuova disciplina può essere sintetizzata in alcuni punti fondamentali:
AUTO
Potranno beneficiare dell’esenzione le persone fisiche soggetti passivi della tassa per autovetture a benzina, diesel o ibride con potenza fino a 80 kW compresi.
UN SOLO VEICOLO
L’esenzione è riconosciuta per un solo mezzo per ciascuna persona fisica.
PIÙ AUTOMOBILI
Se una persona possiede più auto agevolabili, viene esentata quella meno potente; a parità di kW, quella con il bollo ordinario inferiore.
MOTO E CICLOMOTORI
Possono rientrare nell’esenzione se il contribuente non possiede un’automobile che abbia diritto al nuovo beneficio.
PIÙ MOTO
Viene agevolata quella meno potente e, in caso di parità, quella con il bollo più basso.
NESSUN LIMITE ISEE
Non è stato annunciato alcun requisito reddituale o ISEE.
AUTO GIÀ POSSEDUTE
Non è necessario acquistare un veicolo nuovo.
ASSICURAZIONE
Il mezzo deve risultare regolarmente assicurato.
VECCHI BOLLI
L’esenzione 2027 non cancella eventuali arretrati.
Dal 2027 addio al bollo? Sì, ma solo rispettando i requisiti
La novità è certamente rilevante e potenzialmente interessa una parte molto ampia del parco circolante italiano.
È però importante evitare un’interpretazione troppo semplicistica dell’annuncio: dal 2027 il bollo non scompare per tutti gli automobilisti e motociclisti.
La misura introduce un’esenzione selettiva, costruita intorno alla persona fisica e a un solo veicolo, con il limite degli 80 kW per le autovetture e regole specifiche per chi possiede più mezzi.
Inoltre, allo stato attuale, il beneficio è previsto per il 2027. L’intenzione annunciata dal Governo è quella di renderlo strutturale, ma per poter parlare di abolizione definitiva anche per gli anni successivi occorrerà attendere il relativo intervento normativo.
Lo Studio Commerciale MdM seguirà l’iter del provvedimento e le successive disposizioni applicative, con particolare attenzione alle modalità con cui verrà individuato il veicolo beneficiario e agli eventuali adempimenti richiesti ai contribuenti.