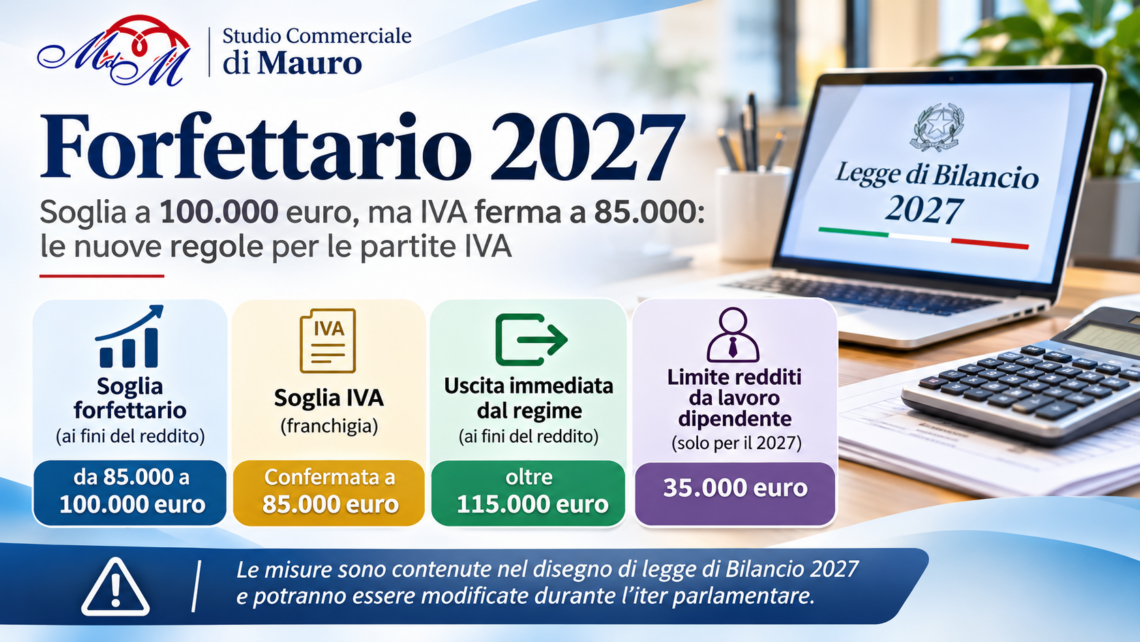
La Legge di Bilancio 2027 propone un nuovo sistema a doppia soglia per professionisti e piccoli imprenditori: imposta sostitutiva fino a 100.000 euro, fuoriuscita immediata oltre 115.000 euro e obblighi IVA separati. Confermato per il 2027 anche il limite di 35.000 euro per i redditi da lavoro dipendente. Ecco tutte le novità previste dal testo bollinato e le conseguenze pratiche.
La Legge di Bilancio 2027 si prepara a introdurre una delle trasformazioni più significative degli ultimi anni per il regime forfettario. Non si tratta soltanto dell’annunciato innalzamento della soglia di ricavi e compensi da 85.000 a 100.000 euro, ma di una modifica più articolata, destinata a cambiare il rapporto tra tassazione del reddito e applicazione dell’IVA.
La novità emerge dall’articolo 9 del disegno di legge di Bilancio 2027, presentato alla Camera dei deputati il 30 ottobre 2026 e successivamente confluito nell’Atto Camera 3174-bis, a seguito dello stralcio parlamentare del 4 novembre. Il provvedimento interviene sulle disposizioni del nuovo Testo unico delle imposte sui redditi, approvato con il decreto legislativo 19 giugno 2026, n. 117.
Il principio alla base della riforma è chiaro: ampliare la platea dei contribuenti che possono beneficiare della tassazione agevolata, senza modificare automaticamente i limiti previsti dalla normativa europea per l’esenzione dall’IVA.
Nasce così un sistema a doppio binario nel quale un professionista o un piccolo imprenditore potrebbe essere considerato forfettario ai fini delle imposte sui redditi, ma essere contemporaneamente soggetto agli ordinari obblighi IVA.
È una distinzione che, se confermata nella legge definitiva, avrà conseguenze rilevanti sulla gestione delle fatture, sugli adempimenti fiscali e sulla pianificazione economica delle attività.
Attualmente, il regime forfettario è riservato, nel rispetto degli ulteriori requisiti di legge, alle persone fisiche esercenti attività d’impresa, arti o professioni che nell’anno precedente hanno conseguito ricavi o percepito compensi non superiori a 85.000 euro.
Il contribuente determina il reddito imponibile applicando ai ricavi o compensi il coefficiente di redditività previsto per la propria attività, deduce i contributi previdenziali obbligatori secondo le regole vigenti e applica un’imposta sostitutiva ordinariamente pari al 15%, ridotta al 5% per le nuove attività che soddisfano specifiche condizioni.
Sul versante IVA, il regime comporta normalmente il mancato addebito dell’imposta sulle operazioni attive e l’impossibilità di detrarre l’IVA sugli acquisti, ferme restando le particolari ipotesi nelle quali il contribuente deve comunque assolvere specifici obblighi.
La disciplina vigente prevede inoltre che il superamento di 85.000 euro, senza oltrepassare 100.000 euro, determini la fuoriuscita dal regime dall’anno successivo. Quando invece i ricavi o compensi superano 100.000 euro, la cessazione avviene già nell’anno del superamento, con effetti differenti per la determinazione del reddito e per l’applicazione dell’IVA.
La proposta contenuta nella Finanziaria 2027 modifica profondamente questa impostazione. Il nuovo comma 1-bis dell’articolo 232 del Testo unico delle imposte sui redditi porterebbe a 100.000 euro il limite di ricavi e compensi rilevante per l’accesso e la permanenza nel regime ai fini delle imposte sui redditi e delle relative addizionali.
Il nuovo importo non rappresenterebbe una soglia limitata al solo 2027, ma una modifica strutturale della disciplina, salvo successivi interventi legislativi.
In termini pratici, un professionista che nel 2026 abbia percepito compensi per 95.000 euro potrebbe, in presenza degli altri requisiti, continuare ad applicare nel 2027 l’imposta sostitutiva del regime forfettario, anziché essere obbligato a passare alla tassazione ordinaria IRPEF.
La questione più importante, tuttavia, riguarda l’IVA. Il legislatore italiano non può elevare liberamente il limite di esenzione dall’imposta sul valore aggiunto, poiché deve rispettare le disposizioni della direttiva europea 2006/112/CE, come modificata dalla direttiva UE 2020/285, che disciplina i regimi di franchigia per le piccole imprese.
Il limite di riferimento per la franchigia IVA rimarrebbe quindi fissato a 85.000 euro, mentre la soglia di 100.000 euro continuerebbe a rappresentare il limite massimo di tolleranza per il superamento nel corso dell’anno.
Di conseguenza, la fascia compresa tra 85.000 e 100.000 euro assumerebbe una particolare rilevanza. Il contribuente che abbia superato 85.000 euro nell’anno precedente, senza oltrepassare 100.000 euro, potrebbe mantenere il regime forfettario per la determinazione del reddito, ma dovrebbe applicare l’IVA ordinaria sulle operazioni effettuate nell’anno successivo.
Consideriamo il caso di un consulente informatico che nel 2026 abbia incassato compensi per 92.000 euro.
Con le regole attualmente vigenti, tale importo comporterebbe normalmente la fuoriuscita dal regime forfettario dal 2027.
Se la nuova disposizione fosse approvata, il professionista potrebbe invece conservare la tassazione sostitutiva sul reddito, continuando a utilizzare il coefficiente di redditività previsto per la propria attività.
Dal 1° gennaio 2027, tuttavia, dovrebbe applicare l’IVA sulle operazioni imponibili, effettuare le liquidazioni periodiche, procedere agli eventuali versamenti e presentare la dichiarazione annuale IVA.
La fattura elettronica potrebbe quindi contenere l’IVA, pur continuando a non essere soggetta alla ritenuta d’acconto prevista per i redditi professionali ordinari, in quanto il reddito rimarrebbe assoggettato all’imposta sostitutiva.
Il cambiamento non sarebbe soltanto formale.
L’applicazione dell’IVA comporterebbe anche la necessità di gestire correttamente gli acquisti, il diritto alla detrazione nei limiti previsti dalla normativa e gli eventuali meccanismi di rettifica dell’imposta, aspetti particolarmente delicati nel passaggio da un regime di franchigia a quello ordinario.
Per i professionisti che lavorano prevalentemente con imprese e altri soggetti passivi IVA, l’impatto economico dell’addebito dell’imposta potrebbe essere relativamente contenuto, poiché il cliente potrebbe generalmente recuperarla secondo le proprie regole di detrazione.
Diversa sarebbe la situazione per chi presta servizi soprattutto a consumatori privati, per i quali l’IVA rappresenta normalmente un costo effettivo. In questi casi, il professionista dovrebbe valutare se aumentare i prezzi finali oppure assorbire parte dell’imposta, riducendo il proprio margine economico.
Il nuovo sistema potrebbe quindi risultare fiscalmente conveniente sul versante delle imposte sui redditi, ma non necessariamente altrettanto vantaggioso sotto il profilo commerciale e finanziario.
Un’altra novità significativa riguarda la soglia che determina la fuoriuscita immediata dal regime.
L’articolo 9 del disegno di legge propone di modificare l’articolo 238 del Testo unico, stabilendo che il regime forfettario cessi di avere applicazione nello stesso anno in cui i ricavi o compensi percepiti superano 115.000 euro ai fini delle imposte sui redditi, mentre per l’IVA il limite rimarrebbe fissato a 100.000 euro.
Anche in questo caso vengono quindi introdotte due soglie differenti.
Un contribuente che nel 2027 percepisse compensi per 108.000 euro potrebbe, ricorrendone le condizioni iniziali, mantenere la determinazione forfettaria del reddito per quell’anno, ma perderebbe il beneficio della franchigia IVA al superamento dei 100.000 euro.
La fuoriuscita immediata ai fini delle imposte sui redditi scatterebbe invece soltanto oltre 115.000 euro.
Se i compensi superassero quest’ultima soglia, il reddito dell’intero periodo d’imposta dovrebbe essere determinato secondo le regole ordinarie, con applicazione dell’IRPEF progressiva e dei relativi obblighi contabili e fiscali.
Sul versante IVA, invece, il superamento di 100.000 euro nel corso dell’anno determinerebbe l’applicazione dell’imposta a partire dall’operazione che provoca il superamento, secondo le regole previste dalla disciplina.
Si tratta di un meccanismo che richiederà un monitoraggio particolarmente attento degli incassi e delle operazioni effettuate.
Il professionista non potrà più limitarsi a controllare un’unica soglia annuale, ma dovrà verificare separatamente i limiti rilevanti per le imposte sui redditi e quelli applicabili all’IVA.
La distinzione diventa ancora più importante considerando che, per i professionisti, il momento di incasso dei compensi assume normalmente rilievo nella verifica delle soglie, mentre gli obblighi IVA devono essere coordinati anche con le specifiche regole sul momento di effettuazione delle operazioni.
Una delle questioni più interessanti riguarda l’applicazione delle nuove soglie ai compensi percepiti nel 2026.
Il disegno di legge è destinato a operare dal 2027, ma il requisito di accesso al regime viene verificato sulla base dei ricavi o compensi dell’anno precedente.
Ne consegue che, se il testo fosse approvato nella formulazione attuale, il nuovo limite di 100.000 euro ai fini delle imposte sui redditi assumerebbe rilevanza già per la verifica degli incassi del 2026.
Un professionista che chiudesse il 2026 con compensi pari a 96.000 euro, senza aver superato la soglia di fuoriuscita immediata prevista dalla normativa vigente, potrebbe quindi beneficiare della nuova soglia reddituale dal 2027.
Per l’IVA, invece, il superamento di 85.000 euro nel 2026 comporterebbe l’applicazione del regime ordinario dal 1° gennaio 2027.
È proprio questo il punto che rende la riforma particolarmente innovativa: lo stesso volume di compensi potrebbe consentire di mantenere la tassazione agevolata del reddito, ma non l’esonero dall’IVA.
La modifica potrebbe interessare anche i contribuenti che nel 2026 si trovano già nel regime ordinario e che, rispettando gli ulteriori requisiti, intendano accedere al forfettario dal 2027. In questo caso, tuttavia, dovranno essere valutate anche le regole relative alle opzioni esercitate, ai vincoli di permanenza e alle eventuali rettifiche IVA.
Accanto all’innalzamento delle soglie, il disegno di legge contiene un’ulteriore disposizione importante per chi svolge contemporaneamente un’attività autonoma e un lavoro dipendente.
Per il solo anno 2027 viene proposto il mantenimento a 35.000 euro del limite relativo ai redditi di lavoro dipendente e assimilati percepiti nell’anno precedente, rilevante ai fini dell’accesso al regime forfettario.
La disposizione prorogherebbe così la soglia maggiorata già prevista per il 2026, evitando il ritorno al limite ordinario di 30.000 euro.
Un lavoratore dipendente che nel 2026 abbia percepito redditi di lavoro dipendente per 33.000 euro potrebbe quindi, in presenza degli altri requisiti e in assenza di cause ostative, applicare nel 2027 il regime forfettario alla propria attività autonoma.
Rimarrebbe comunque necessario verificare le ulteriori condizioni previste dalla normativa, comprese quelle relative ai rapporti con l’attuale o precedente datore di lavoro e alle eventuali situazioni di incompatibilità.
La proposta non interviene invece sulle aliquote dell’imposta sostitutiva, che resterebbero fissate al 15% e, nei casi previsti per le nuove attività, al 5%.
Non verrebbero modificati neppure i coefficienti di redditività applicabili alle diverse attività economiche, né il limite di 20.000 euro relativo alle spese per lavoro dipendente e collaboratori, previsto tra i requisiti del regime.
Rimarrebbero inoltre rilevanti le altre cause ostative, tra cui quelle riguardanti determinate partecipazioni societarie, i regimi speciali IVA e le attività esercitate prevalentemente nei confronti di attuali o precedenti datori di lavoro, secondo le condizioni e le eccezioni stabilite dalla legge.
L’innalzamento della soglia, pertanto, non significherebbe accesso automatico al regime per chiunque consegua compensi inferiori a 100.000 euro.
Sarebbe sempre necessario verificare complessivamente la posizione del contribuente. La riforma potrebbe inoltre incidere sulle valutazioni di convenienza tra regime forfettario e regime ordinario.
Un professionista con ricavi elevati ma costi effettivi contenuti potrebbe ottenere un beneficio significativo dalla possibilità di continuare ad applicare l’imposta sostitutiva del 15%.
Al contrario, per un’attività caratterizzata da importanti spese operative, investimenti, acquisti di beni strumentali e costi del personale, il regime ordinario potrebbe continuare a risultare più conveniente, grazie alla deduzione analitica dei costi e al diverso trattamento dell’IVA.
La valutazione dovrà considerare anche i contributi previdenziali, le eventuali detrazioni personali, la presenza di altri redditi e l’effetto dell’IVA sui prezzi applicati alla clientela.
Secondo le stime riportate nella relazione tecnica alla manovra, l’ampliamento della soglia potrebbe interessare circa 41.000 contribuenti, con un impatto finanziario stimato nell’ordine di alcune centinaia di milioni di euro annui.
Il dato evidenzia come la misura sia destinata soprattutto a una fascia di professionisti e piccoli imprenditori che, pur avendo sviluppato un volume di attività superiore all’attuale limite, potrebbero continuare a beneficiare della semplificazione nella determinazione del reddito.
Resta però una contraddizione operativa che merita attenzione.
Il nuovo forfettario, pur mantenendo la semplicità del calcolo del reddito attraverso coefficienti predeterminati, potrebbe perdere una parte significativa della propria semplicità amministrativa per i contribuenti che superano la soglia IVA di 85.000 euro.
Questi soggetti dovrebbero infatti gestire gli ordinari adempimenti dell’imposta sul valore aggiunto, con la necessità di una contabilità IVA adeguata, pur continuando a determinare il reddito con criteri forfettari.
La distinzione potrebbe quindi rendere indispensabile un’assistenza professionale più articolata rispetto a quella richiesta dall’attuale regime.
È anche per questa ragione che il nuovo sistema dovrà essere accompagnato da chiarimenti applicativi, soprattutto in materia di detrazione IVA, rettifiche nel passaggio tra regimi, gestione delle fatture e coordinamento delle diverse soglie.
La Finanziaria 2027 apre dunque prospettive interessanti, ma introduce contemporaneamente nuove complessità.
L’innalzamento della soglia a 100.000 euro potrebbe rappresentare un’importante opportunità per migliaia di partite IVA, consentendo di mantenere una tassazione agevolata anche in presenza di una crescita del volume d’affari.
Tuttavia, il mantenimento della soglia IVA a 85.000 euro e l’introduzione del limite di 115.000 euro per la fuoriuscita immediata dalle imposte sui redditi richiederanno un’attenta gestione delle attività e una pianificazione fiscale ancora più accurata.
In questa fase, la prudenza rimane fondamentale. Le disposizioni analizzate sono contenute nel disegno di legge di Bilancio 2027 e potranno essere modificate durante l’iter parlamentare, prima dell’approvazione definitiva e della pubblicazione in Gazzetta Ufficiale.
Per i professionisti e gli imprenditori individuali che si avvicinano alla soglia degli 85.000 euro, sarà particolarmente importante monitorare gli incassi degli ultimi mesi del 2026, senza assumere decisioni esclusivamente sulla base di norme non ancora entrate in vigore.
Lo Studio Commerciale di Mauro continuerà a seguire l’evoluzione della manovra, approfondendo le conseguenze fiscali e operative delle nuove disposizioni, con particolare attenzione alle opportunità, agli obblighi e ai rischi per i contribuenti.
Perché il vero cambiamento del forfettario 2027 non è soltanto la possibilità di arrivare a 100.000 euro di compensi, ma la nascita di un regime nel quale essere forfettari ai fini del reddito non significherà necessariamente essere esonerati dall’IVA.
A cura di
Claudia di Mauro
Aggiornamento normativo: 9 novembre 2026. Articolo basato sull’articolo 9 del disegno di legge di Bilancio 2027, A.C. 3174-bis, nel testo risultante dallo stralcio del 4 novembre 2026. Le disposizioni illustrate sono proposte legislative non ancora definitive.