Dal regime forfettario fino a 100.000 euro alla revisione degli scaglioni IRPEF, passando per il potenziamento del Bonus Mamme: il Governo presenta le prime misure della Finanziaria 2027. Le novità sono ancora all’esame del Parlamento e potrebbero cambiare prima dell’approvazione definitiva.
La Legge di Bilancio 2027 comincia a prendere forma e porta con sé importanti proposte di modifica al sistema fiscale italiano, con interventi destinati a interessare milioni di contribuenti, lavoratori autonomi, professionisti, imprese e famiglie. Il disegno di legge, approvato dal Consiglio dei Ministri il 28 ottobre 2026 e presentato alla Camera dei deputati il 30 ottobre, avvia il percorso parlamentare che dovrà condurre all’approvazione definitiva della manovra entro la fine dell’anno.
Il provvedimento, che prevede interventi per circa 26 miliardi di euro nel 2027, concentra una parte significativa delle risorse sulla riduzione della pressione fiscale, sul sostegno al potere d’acquisto, sull’occupazione e sulle politiche per la famiglia. Tra le misure di maggiore interesse emergono l’ampliamento del regime forfettario, la revisione temporanea degli scaglioni IRPEF e il rafforzamento del contributo economico destinato alle madri lavoratrici.
È tuttavia necessaria una precisazione fondamentale: le disposizioni attualmente contenute nel disegno di legge non sono ancora norme definitive. Durante l’esame parlamentare potranno essere modificate, integrate o eliminate. Le novità illustrate rappresentano quindi il contenuto della proposta governativa, mentre continuano ad applicarsi le disposizioni attualmente vigenti.
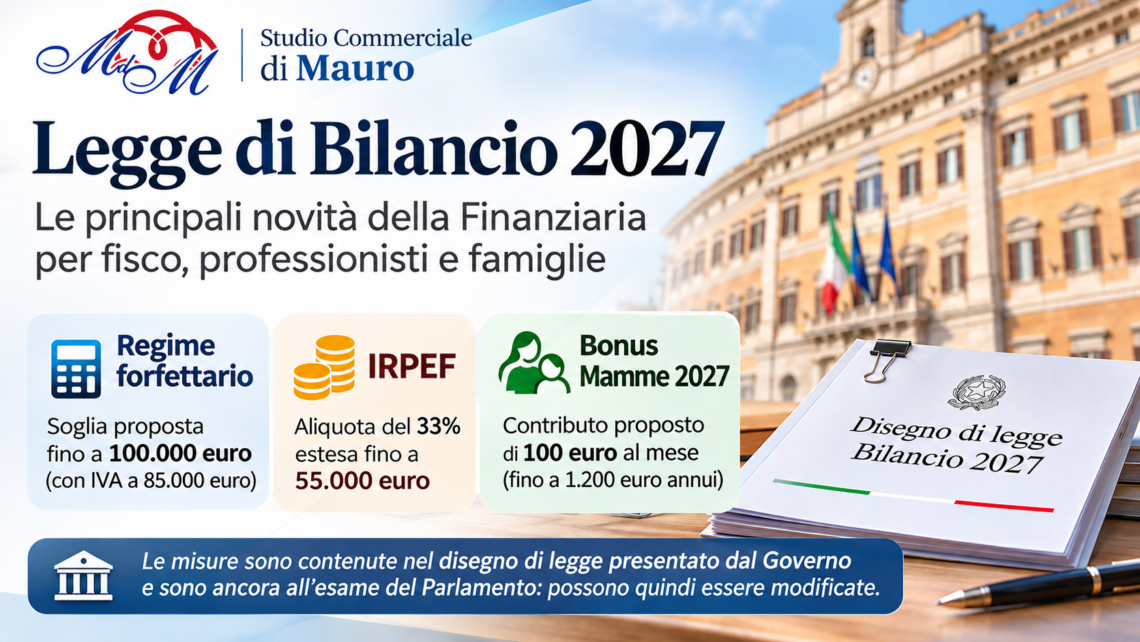
Una delle innovazioni più significative riguarda il regime forfettario, particolarmente utilizzato da professionisti, lavoratori autonomi e piccoli imprenditori. Il disegno di legge propone di elevare da 85.000 a 100.000 euro il limite annuo di ricavi e compensi rilevante per l’accesso e la permanenza nel regime agevolato ai fini delle imposte sui redditi.
La modifica potrebbe consentire a una platea più ampia di contribuenti di continuare a beneficiare dell’imposta sostitutiva del 15%, oppure del 5% nei casi previsti per le nuove attività, evitando il passaggio alla tassazione progressiva ordinaria al superamento dell’attuale soglia di 85.000 euro.
La novità, tuttavia, presenta un aspetto particolarmente delicato che merita attenzione. Il Governo propone infatti un sistema nel quale il limite di 100.000 euro opererebbe ai fini delle imposte dirette, mentre la soglia di esenzione dall’IVA rimarrebbe fissata a 85.000 euro, in attesa della necessaria autorizzazione europea.
Si verrebbe così a creare una situazione nuova per il sistema fiscale italiano: un professionista con compensi superiori a 85.000 euro, ma non oltre 100.000 euro, potrebbe mantenere la tassazione forfettaria del reddito pur dovendo applicare l’IVA secondo le regole ordinarie.
Si pensi, ad esempio, a un consulente che nel 2026 abbia incassato compensi per 92.000 euro. In base alla disciplina attualmente vigente, il superamento della soglia di 85.000 euro comporta, ordinariamente, l’uscita dal regime forfettario dall’anno successivo. Se la proposta fosse approvata nella formulazione attuale, il medesimo contribuente potrebbe invece continuare ad applicare nel 2027 il regime agevolato ai fini delle imposte sui redditi, pur dovendo gestire separatamente gli obblighi IVA.
Non si tratterebbe, quindi, di un semplice innalzamento generalizzato della soglia, ma dell’introduzione di una distinzione tra trattamento delle imposte dirette e disciplina IVA. Una modifica che richiederebbe particolare attenzione nella fatturazione, negli adempimenti contabili e nella valutazione della convenienza fiscale.
Il disegno di legge interviene anche sulle soglie che determinano la cessazione immediata del regime nel corso dell’anno. La proposta prevede il superamento di 115.000 euro per le imposte dirette e di 100.000 euro per l’IVA, introducendo ulteriori differenze rispetto alla disciplina attualmente applicabile.
Per il solo 2027 viene inoltre prospettato l’innalzamento a 35.000 euro del limite relativo ai redditi da lavoro dipendente e assimilati, rilevante quale causa ostativa all’accesso al regime forfettario, secondo le condizioni previste dalla normativa.
È evidente che queste modifiche, qualora approvate, potrebbero incidere in maniera significativa sulle scelte fiscali dei professionisti e delle piccole attività economiche. Tuttavia, la permanenza nel regime forfettario non coincide necessariamente con la soluzione economicamente più conveniente: la valutazione deve considerare anche i costi effettivamente sostenuti, la posizione previdenziale e l’eventuale applicazione dell’IVA.
Un secondo intervento di particolare rilievo riguarda l’IRPEF, l’imposta progressiva sui redditi delle persone fisiche. Il disegno di legge propone, per il periodo d’imposta 2027, di estendere l’applicazione dell’aliquota del 33% fino a 55.000 euro di reddito imponibile, rispetto all’attuale limite di 50.000 euro.
Nella formulazione proposta, la struttura dell’imposta prevederebbe quindi un’aliquota del 23% fino a 28.000 euro, del 33% sulla parte di reddito compresa tra 28.000 e 55.000 euro e del 43% sulla quota eccedente 55.000 euro.
Il principale vantaggio riguarderebbe i contribuenti con redditi imponibili superiori a 50.000 euro. Attualmente, sulla quota di reddito eccedente tale soglia si applica l’aliquota del 43%; con la modifica proposta, i successivi 5.000 euro sarebbero invece tassati al 33%.
Per comprendere l’effetto della misura, consideriamo un contribuente con un reddito imponibile IRPEF di 55.000 euro. Sulla fascia compresa tra 50.000 e 55.000 euro, l’imposta lorda passerebbe da 2.150 euro, calcolati con aliquota del 43%, a 1.650 euro, calcolati con aliquota del 33%. Il risparmio teorico sarebbe quindi pari a 500 euro annui.
Si tratta di un beneficio massimo riferito alla sola modifica dello scaglione, prima di considerare eventuali effetti derivanti da detrazioni, altre disposizioni fiscali e caratteristiche della posizione individuale. Per redditi compresi tra 50.000 e 55.000 euro, il vantaggio crescerebbe progressivamente fino a raggiungere tale importo.
La misura potrebbe interessare lavoratori dipendenti, pensionati, professionisti e imprenditori individuali soggetti alla tassazione ordinaria, nonché i soci di società di persone per i redditi imputati per trasparenza. Non produrrebbe invece un beneficio diretto sui redditi assoggettati esclusivamente a imposta sostitutiva, come quelli determinati nel regime forfettario.
Un ulteriore aspetto da considerare è che l’estensione dello scaglione al 33% viene proposta per il solo periodo d’imposta 2027. Non si tratta, almeno nella formulazione iniziale, di una modifica strutturale e permanente. Sarà quindi necessario verificare se il Parlamento confermerà questa impostazione oppure introdurrà disposizioni differenti.
Sul fronte delle politiche familiari, il disegno di legge dedica particolare attenzione alle madri lavoratrici, prevedendo un potenziamento del Bonus Mamme a partire dal 2027.
Dopo l’incremento del contributo a 60 euro mensili previsto per il 2026, la nuova proposta punta a riconoscere 100 euro al mese, per un importo potenziale massimo di 1.200 euro annui, alle lavoratrici che rispettano i requisiti richiesti.
Il beneficio sarebbe destinato alle madri con almeno due figli e con redditi da lavoro non superiori a 40.000 euro annui, comprendendo sia le lavoratrici dipendenti sia quelle autonome, secondo le condizioni individuate dal provvedimento.
La misura conserverebbe una particolare attenzione alla composizione del nucleo familiare. Per le madri con due figli assumerebbe rilievo l’età del figlio più piccolo, mentre per quelle con almeno tre figli sarebbe previsto un limite anagrafico più elevato, in continuità con l’impostazione della disciplina precedente.
La proposta prevede inoltre l’erogazione del contributo da parte dell’INPS con periodicità trimestrale, superando il meccanismo del pagamento cumulativo previsto per il Bonus Mamme 2026.
Un altro elemento significativo riguarda il coordinamento con gli esoneri contributivi riconosciuti alle lavoratrici madri. Il nuovo impianto prospettato per il 2027 punta a sostituire il precedente sistema di agevolazione contributiva con un contributo economico diretto, ampliando l’uniformità del trattamento tra diverse categorie di lavoratrici.
Questa evoluzione potrebbe rendere la misura più facilmente accessibile anche alle lavoratrici autonome e alle professioniste, che non sempre possono beneficiare degli stessi strumenti contributivi previsti per il lavoro dipendente.
Occorre però evitare un equivoco: i 1.200 euro rappresentano l’importo massimo teorico annuo, non una somma automaticamente riconosciuta a tutte le madri lavoratrici. Il beneficio effettivo dipenderebbe dalla presenza dei requisiti, dai mesi di spettanza e dalle modalità applicative che saranno definite dalla disciplina definitiva.
Per il momento, le lavoratrici interessate devono continuare a fare riferimento alle regole del Bonus Mamme 2026, senza considerare già operativa la nuova misura da 100 euro mensili.
Accanto agli interventi fiscali e familiari, la manovra contiene ulteriori proposte destinate al mondo del lavoro e delle imprese. Tra queste figurano la proroga di alcuni incentivi contributivi per le assunzioni a tempo indeterminato, il rafforzamento delle maggiorazioni fiscali del costo del lavoro per determinate categorie di lavoratori e la conferma di misure di sostegno agli investimenti.
Il disegno di legge interviene anche sul settore immobiliare, prospettando la conferma delle principali detrazioni per gli interventi edilizi nel 2027 e alcune modifiche alla disciplina della cedolare secca. Si tratta di argomenti che richiederanno approfondimenti specifici, considerata la rilevanza economica delle decisioni relative agli immobili e agli investimenti.
Nel complesso, la Finanziaria 2027 delinea un intervento che punta a sostenere il reddito disponibile delle famiglie, ampliare alcuni regimi fiscali agevolati e incentivare l’occupazione. L’effettiva portata delle misure dipenderà tuttavia dal testo che uscirà dall’esame parlamentare e dalle successive disposizioni applicative.
Per i professionisti che si avvicinano alla soglia degli 85.000 euro di compensi, il possibile innalzamento del limite del regime forfettario rappresenta certamente un elemento da monitorare. Allo stesso modo, i contribuenti con redditi superiori a 50.000 euro potranno valutare gli effetti della nuova articolazione IRPEF, mentre le madri lavoratrici dovranno seguire l’evoluzione delle condizioni di accesso al contributo previsto per il 2027.
In questa fase, tuttavia, sarebbe prematuro assumere decisioni fiscali definitive sulla base di disposizioni non ancora approvate. Una corretta pianificazione richiede di distinguere le opportunità prospettate dalle regole effettivamente applicabili, verificando anche le possibili modifiche che potranno intervenire durante il percorso legislativo.
Lo Studio Commerciale di Mauro seguirà l’evoluzione della Legge di Bilancio 2027 attraverso una serie di approfondimenti dedicati alle principali novità fiscali e previdenziali, con particolare attenzione alle conseguenze pratiche per contribuenti, professionisti, imprese e famiglie.
L’obiettivo non è soltanto illustrare le disposizioni della manovra, ma aiutare a comprendere quali cambiamenti potranno incidere concretamente sulle scelte economiche e fiscali, distinguendo le proposte dalle norme definitivamente approvate.
La Finanziaria 2027 è ancora in costruzione. Conoscere le novità è importante, ma comprenderne correttamente i tempi e le condizioni di applicazione è fondamentale per prendere decisioni consapevoli.
Articolo aggiornato al 5 novembre 2026. Le disposizioni illustrate si riferiscono al disegno di legge di Bilancio 2027 presentato dal Governo e sono suscettibili di modifiche durante l’iter parlamentare.
A cura di
Claudia di Mauro