IMU, TARI e altre entrate degli enti locali: nuove opportunità per regolarizzare i debiti arretrati con l’eliminazione di sanzioni e interessi. Attenzione, però: non tutti i debiti sono automaticamente ammessi alla definizione agevolata.
La Rottamazione-quinquies 2026 offre ai contribuenti una nuova possibilità di regolarizzare determinate posizioni debitorie, beneficiando di una riduzione degli importi da versare.
La novità riguarda anche le entrate degli enti territoriali, tra cui i tributi comunali come IMU e TARI, purché ricorrano le condizioni previste dalla normativa e l’ente interessato abbia adottato i necessari provvedimenti.
È importante, tuttavia, chiarire subito un aspetto: la rottamazione non si applica automaticamente a tutti i debiti verso Comuni e altri enti locali.
Vediamo quali sono le regole, i vantaggi e le verifiche da effettuare.
Quali tributi locali possono essere rottamati?
La definizione agevolata può interessare diverse tipologie di entrate locali, tra cui:
- IMU: imposta municipale propria non versata.
- TARI: tassa sui rifiuti arretrata.
- Altri tributi comunali: nei limiti previsti dalla disciplina applicabile.
- Entrate patrimoniali: quando comprese tra i carichi ammessi alla definizione.
- Sanzioni amministrative: secondo le specifiche regole previste per questa categoria di debiti.
Per la Rottamazione-quinquies delle entrate territoriali, il riferimento è ai carichi affidati all’Agenzia delle Entrate-Riscossione dal 1° gennaio 2000 al 31 dicembre 2023, nei limiti della disciplina e dei provvedimenti adottati dagli enti.
Un aspetto fondamentale è che non conta soltanto l’anno al quale si riferisce il tributo, ma anche la data di affidamento del debito alla riscossione.
Quanto si può risparmiare con la rottamazione?
Il vantaggio principale consiste nella possibilità di estinguere i debiti ammessi alla procedura senza versare determinate somme accessorie.
In particolare, la definizione agevolata consente, secondo le condizioni previste, di eliminare:
- Le sanzioni tributarie.
- Gli interessi iscritti a ruolo.
- Gli interessi di mora.
- L’aggio della riscossione.
Il contribuente deve invece corrispondere il capitale originariamente dovuto, oltre alle eventuali spese di notifica e delle procedure esecutive.
Un esempio pratico
Supponiamo che un contribuente abbia una cartella relativa a un debito IMU così composta:
| Descrizione | Importo |
|---|---|
| IMU non versata | € 2.000 |
| Sanzioni | € 600 |
| Interessi e altri oneri eliminabili | € 400 |
| Debito complessivo | € 3.000 |
| Importo da pagare con la rottamazione | € 2.000 |
| Risparmio | € 1.000 |
Nell’esempio il contribuente ottiene un risparmio di circa il 33% del debito complessivo, fatte salve le eventuali spese che restano dovute.
Gli importi sono indicativi e il beneficio effettivo dipende dalla composizione del debito.
Per le sanzioni amministrative non tributarie, come le multe stradali, valgono regole differenti: la definizione non comporta ordinariamente l’eliminazione della sanzione principale.
Attenzione: non tutti i Comuni aderiscono automaticamente
Uno degli aspetti più importanti della disciplina riguarda il ruolo degli enti locali.
La possibilità di definire i debiti comunali dipende dall’adozione dei provvedimenti previsti da parte dell’ente creditore.
Occorre pertanto verificare se il Comune abbia aderito alla procedura e quali tipologie di entrate siano state ammesse.
In particolare, bisogna distinguere tre situazioni:
| Situazione | Possibilità di rottamazione |
|---|---|
| Debito comunale affidato ad Agenzia delle Entrate-Riscossione | Possibile, se l’ente ha aderito e il carico è definibile |
| Debito gestito direttamente dal Comune | Non automaticamente ammesso alla procedura AdER |
| Debito affidato a un concessionario privato | Non automaticamente ammesso alla procedura AdER |
La distinzione è fondamentale perché numerosi Comuni affidano la riscossione delle proprie entrate a società concessionarie private.
In questi casi, la rottamazione delle cartelle gestite dall’Agenzia delle Entrate-Riscossione non si estende automaticamente agli avvisi emessi da tali concessionari.
Esiste anche una definizione agevolata comunale autonoma
Accanto alla Rottamazione-quinquies, la Legge di Bilancio 2026 (Legge n. 199/2025) ha introdotto la possibilità per gli enti territoriali di disciplinare forme autonome di definizione agevolata delle proprie entrate.
Attraverso appositi regolamenti, i Comuni possono prevedere riduzioni o esclusioni di sanzioni e interessi, stabilendo le condizioni e le modalità per la regolarizzazione.
Questa possibilità assume particolare importanza per i contribuenti con debiti che non rientrano nella rottamazione gestita dall’Agenzia delle Entrate-Riscossione.
In tali casi occorre verificare se l’ente abbia approvato un regolamento specifico, quali annualità siano comprese e quali siano i termini per aderire.
Le due procedure sono distinte e non devono essere confuse.
Le scadenze della Rottamazione-quinquies
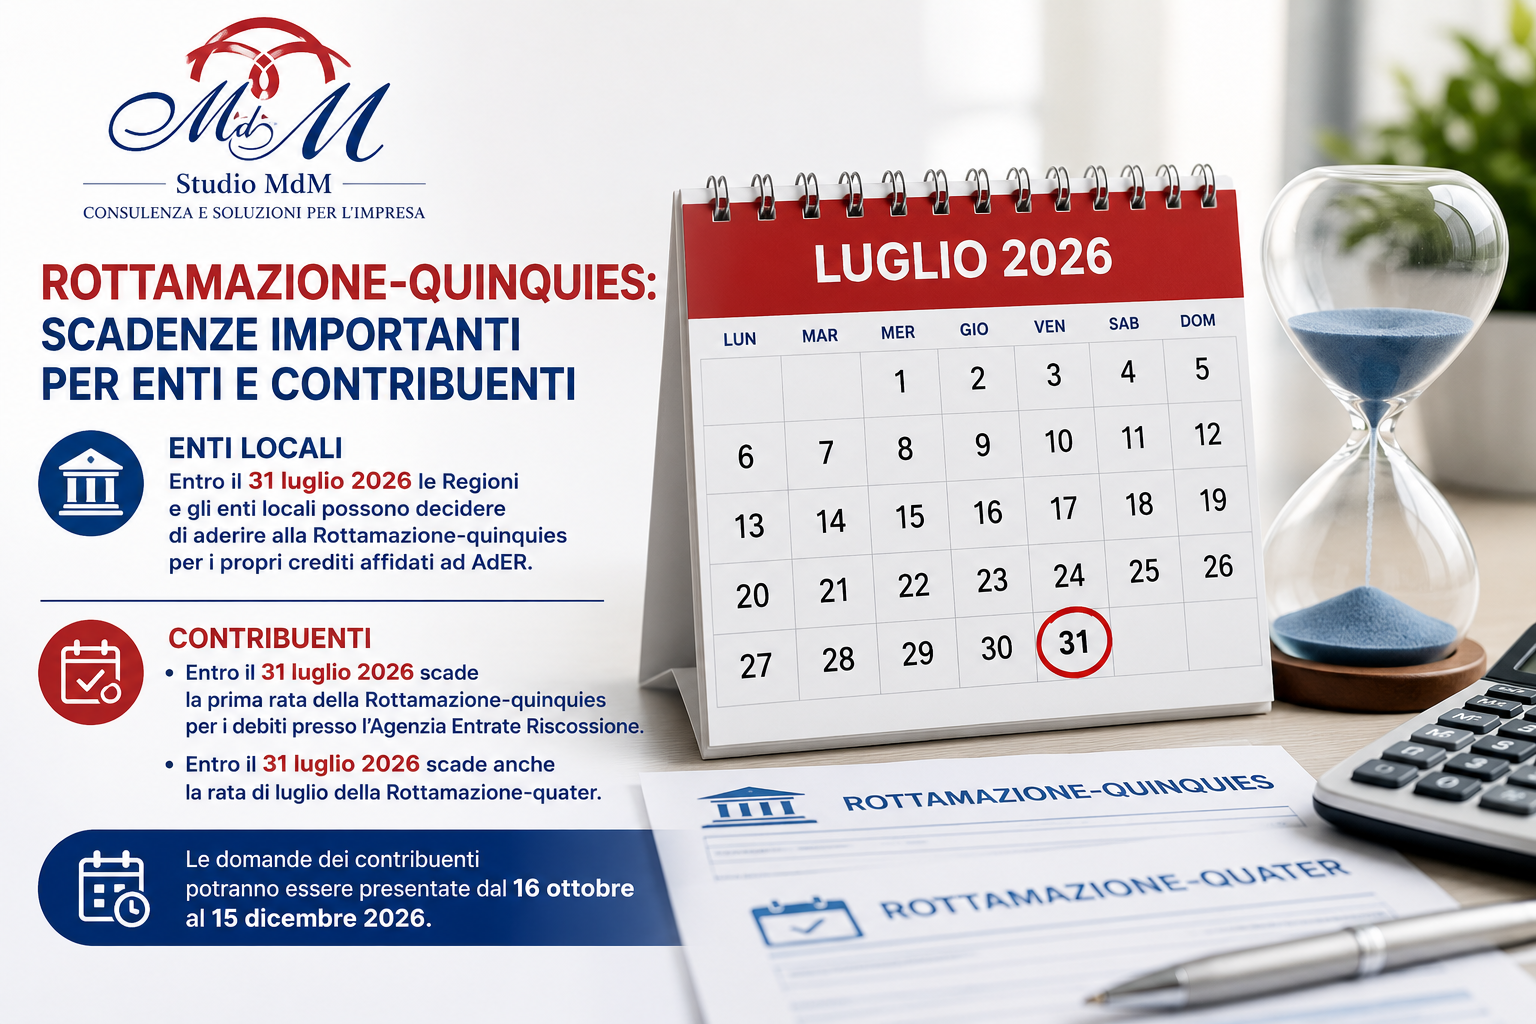
Per la procedura relativa ai carichi degli enti territoriali affidati all’Agenzia delle Entrate-Riscossione, il calendario previsto è il seguente:
| Scadenza | Adempimento |
|---|---|
| 16 ottobre 2026 | Apertura della procedura di adesione |
| 15 dicembre 2026 | Termine per presentare la domanda |
| 28 febbraio 2027 | Comunicazione delle somme dovute |
| 31 marzo 2027 | Pagamento in unica soluzione o della prima rata |
Per le definizioni agevolate autonome deliberate dai Comuni possono invece essere previste scadenze differenti.
È quindi sempre opportuno consultare il sito istituzionale dell’ente interessato.
È possibile pagare a rate?
Sì. La Rottamazione-quinquies prevede la possibilità di effettuare il pagamento in un’unica soluzione oppure mediante rateizzazione.
Il piano può arrivare fino a 54 rate bimestrali, con applicazione degli interessi di rateizzazione del 3% annuo a partire dal 1° aprile 2027.
Il rispetto delle scadenze è essenziale: il mancato pagamento secondo le condizioni previste può determinare la perdita dei benefici della definizione agevolata.
Come si presenta la domanda?
Per i debiti ammessi alla procedura gestita dall’Agenzia delle Entrate-Riscossione, la richiesta deve essere presentata telematicamente.
Il contribuente dovrà:
- Verificare la propria situazione debitoria.
- Individuare le cartelle e i carichi ammessi alla definizione.
- Controllare che l’ente creditore abbia aderito alla procedura.
- Presentare la domanda entro il termine previsto.
- Attendere la comunicazione degli importi dovuti.
- Effettuare i pagamenti secondo le modalità prescelte.
Per verificare la propria posizione è possibile consultare il sito ufficiale dell’Agenzia delle Entrate-Riscossione.
Conviene sempre aderire alla rottamazione?
La definizione agevolata può rappresentare un’opportunità di risparmio, ma non è necessariamente la soluzione migliore in ogni situazione.
Prima di aderire è opportuno verificare:
- La correttezza dell’imposta richiesta.
- L’eventuale prescrizione del debito.
- Il rispetto dei termini di accertamento e riscossione.
- La regolarità delle notifiche.
- L’esistenza di contenziosi tributari pendenti.
- La sostenibilità del piano di pagamento.
In presenza di debiti contestabili, potrebbe essere più conveniente valutare strumenti alternativi alla definizione agevolata.
Il consiglio dello Studio
La Rottamazione-quinquies può consentire un risparmio significativo, ma il primo passo è verificare se il debito sia effettivamente definibile.
Non è sufficiente aver ricevuto una cartella IMU o TARI: occorre controllare l’ente creditore, il soggetto incaricato della riscossione, la data di affidamento e l’eventuale adesione alla procedura.
Lo Studio Commerciale di Mauro è a disposizione per assistere i contribuenti nell’analisi della posizione debitoria, nella verifica delle condizioni di accesso e nella valutazione della convenienza della definizione agevolata.
A cura di
Claudia di Mauro
Studio Commerciale di Mauro
Consulenza fiscale e tributaria
Riferimenti normativi: Legge 30 dicembre 2025, n. 199; disciplina della Rottamazione-quinquies e delle definizioni agevolate delle entrate territoriali. Le condizioni operative devono essere verificate sulla base dei provvedimenti dell’ente creditore e delle istruzioni dell’Agenzia delle Entrate-Riscossione.